Conteúdos sobre dinheiro explicados de forma prática, responsável e sem promessas fáceis — para sair da informação solta e chegar a uma decisão possível.
01 Compreender02 Organizar03 Decidir
40 artigos encontrados
ARTIGO EM DESTAQUE · INVESTIMENTOS
Rendimentos mensais de fundos imobiliários: como funcionam?
Entenda de onde vêm os pagamentos, como fazer as contas e quais riscos precisam entrar na decisão.
Os segurados que tiveram benefícios concedidos a partir de maio de 2026 poderão receber o 13º salário na folha de novembro, desde que o benefício dê direito ao abono anual. BPC/Loas não dá direito ao 13º. Os pagamentos vão de 24/11 a 07/12/2026, conforme o final do benefício e a faixa de valor recebido. Confira data e valor no Meu INSS antes de planejar o uso.
5 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Saque-aniversário é uma retirada anual opcional do FGTS; antecipação é um empréstimo que compromete saques futuros e pode bloquear saldo. Compare valor líquido, valores comprometidos, CET e prazo, distinguindo os efeitos da modalidade em uma demissão e os novos limites previstos para 01/11/2026.
O Banco Central registrou 20,3 milhões de devedores de risco em junho de 2026. Entenda os quatro indicadores da classificação, que não equivale automaticamente à inadimplência, e comece a mapear parcelas, renda e despesas essenciais antes de negociar crédito.
5 min de leituraLer artigo →INVESTIMENTOS E CONSTRUÇÃO DE PATRIMÔNIO
A suspensão temporária de negociações não é calote nem perda automática: preços de títulos prefixados e indexados ao IPCA caem quando as taxas de mercado sobem, mas a rentabilidade contratada até o vencimento se mantém se você segurar o título. Este guia explica por que isso acontece, quais critérios observar e traz um checklist passo a passo para decidir — mantendo foco em objetivo, liquidez e simulações de venda líquida.
Reserva de emergência e amortização de dívidas cumprem funções diferentes. Aprenda a proteger despesas essenciais, comparar custos e definir quanto destinar à liquidez e aos pagamentos extras, considerando a estabilidade da renda e o risco de novos imprevistos.
8 min de leituraLer artigo →COMPORTAMENTO E DECISÕES FINANCEIRAS
Promoção só gera economia se o produto for necessário, o preço final for competitivo e a compra couber no planejamento. Aprenda a checar histórico de preços, comparar custo total (incluindo frete e juros), neutralizar gatilhos de urgência e definir tetos que protejam suas contas e reservas.
As Resoluções BCB 601, 602 e 603 tratam do painel de dívidas, das ofertas ativas e do crédito durante o Pix. Entenda as datas de implementação em 2027, as disposições de adequação já vigentes e como comparar propostas sem comprometer o orçamento.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Décimo terceiro não é aumento permanente de renda; antes de gastar é preciso calcular o valor líquido esperado, mapear dívidas mais caras, provisionar despesas sazonais de dezembro/janeiro e só então destinar uma parte para consumo. Faça isso com critérios claros e ações práticas para não precisar recorrer a crédito caro em janeiro.
5 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Restituição depende do processamento da declaração; ‘Com Pendência’ precisa de análise e, às vezes, retificação. Carta de orientação não é autuação. Não conte com o dinheiro antes do crédito bancário. Passo a passo para consultar, avaliar e agir.
5 min de leituraLer artigo →COMPORTAMENTO E DECISÕES FINANCEIRAS
Um prazo oficial pode exigir consulta ou regularização, mas não torna vantajosa uma contratação financeira. A escassez percebida, o medo de perder oportunidade e a aversão à perda distorcem decisões. No FGTS, antecipar significa tomar crédito com garantia de saques futuros; em prazos do Simples, regularizar requer ação pontual. Aprenda um checklist de cinco perguntas para decidir com clareza.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
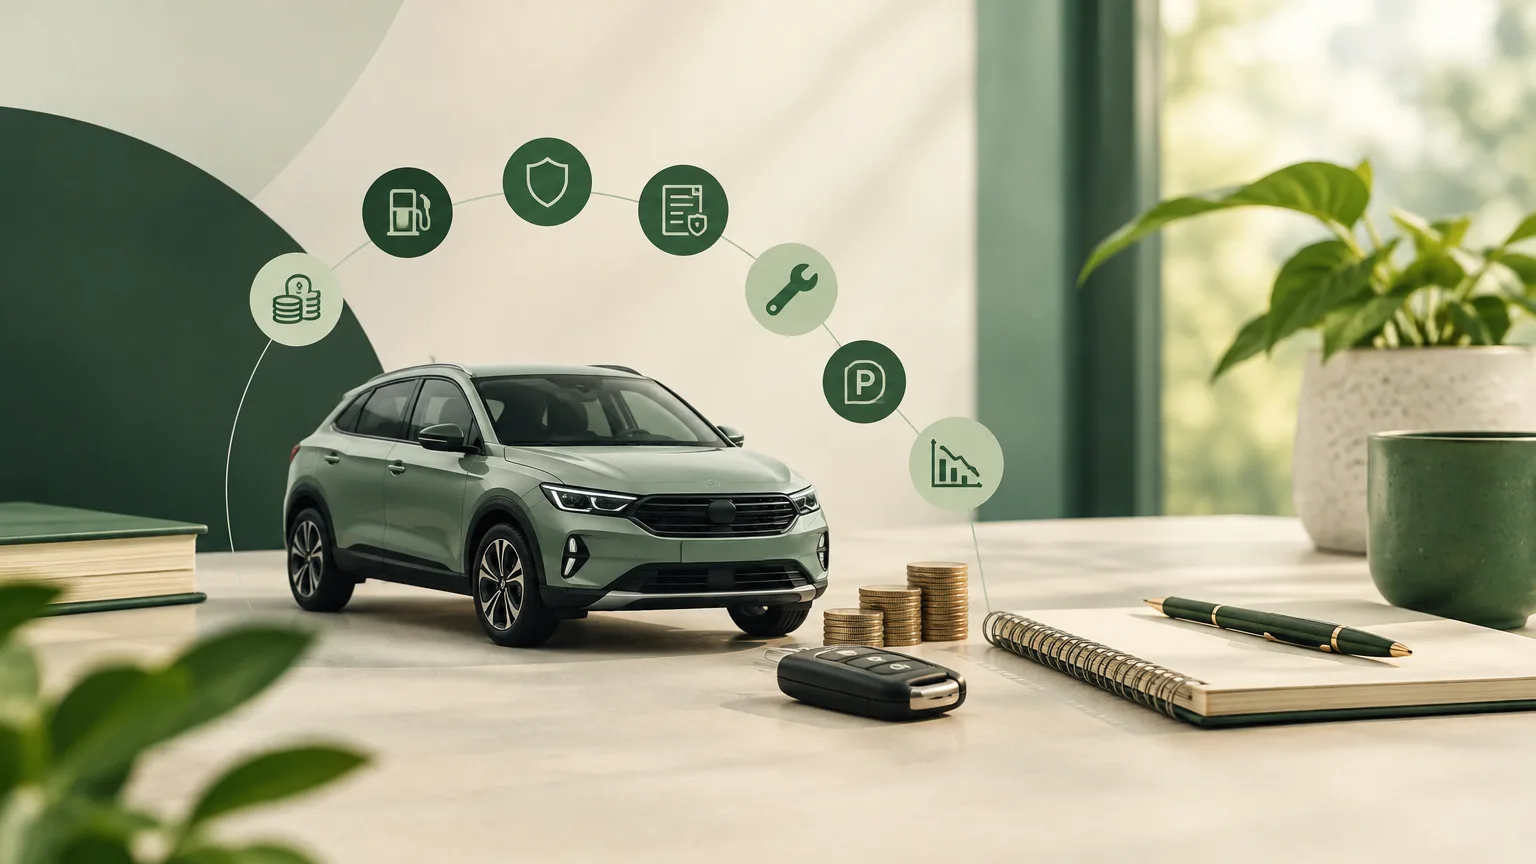
A parcela é só uma parte do custo de ter um carro. Antes de assinar o contrato, some parcela, combustível, seguro anual dividido por 12, IPVA/12, manutenção, estacionamento e a perda de valor do veículo — e compare com a sobra mensal disponível.
Faturamento, recebimento, pró‑labore, lucro e capital de giro são conceitos distintos. Este passo a passo mostra o que observar e as ações práticas para provisionar tributos, pagar despesas, definir pró‑labore e preservar capital de giro antes de transferir dinheiro para a conta pessoal.
Ter limite disponível não significa ter renda disponível. O cartão antecipa consumo com renda futura e exige planejamento. Aprenda a definir um limite pessoal, avaliar parcelamentos e projetar os próximos três meses antes de usar crédito.
5 min de leituraLer artigo →COMPORTAMENTO E DECISÕES FINANCEIRAS
A EC 141/2026 prevê 42 horas semanais dois meses após a publicação e 40 horas um ano depois dessa primeira etapa, com dois repousos semanais após dois meses e sem redução salarial. Entenda a transição, confira as regras do seu vínculo e planeje renda e custos com base nas condições efetivas.
6 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Endividamento e inadimplência são conceitos distintos do comprometimento da renda. Mesmo sem atrasos, parte significativa do salário pode estar reservada para despesas e parcelas futuras. Este passo a passo ensina a projetar os próximos 90 dias, calcular a margem financeira real e executar ações práticas para liberar espaço no orçamento antes das compras sazonais.
O regime tributário influencia fluxo de caixa, preço, créditos, obrigações acessórias e competitividade. A menor alíquota nominal nem sempre produz o menor custo total.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
O IPCA é uma média nacional. O impacto real no seu bolso depende da composição da sua cesta de consumo e de variações na quantidade consumida. Aprenda passo a passo a calcular sua inflação pessoal, separar aumento de preço de aumento de consumo e ajustar limites do orçamento antes do fim do ano.
5 min de leituraLer artigo →COMPORTAMENTO FINANCEIRO
Limite bancário é capacidade de endividamento, não renda. Aprenda a identificar sinais de que o cartão está escondendo um déficit mensal, estabelecer um teto pessoal de gastos e executar um cálculo simples para comparar faturas e parcelas futuras com a sua renda líquida.
Uma renegociação pode reduzir o saldo devedor, mas ainda gerar novo problema se a parcela consumir capital de giro ou depender de faturamento otimista. Veja passo a passo para decidir com números, critérios e uma checagem conservadora do caixa.
Estar empregado não garante previsibilidade da renda. Avalie vínculo, variação histórica, benefícios, empregabilidade e reserva para decidir quanto comprometer com despesas fixas e dívidas.
4 min de leituraLer artigo →EDUCAÇÃO FINANCEIRA APLICADA
Pequenos valores recorrentes podem ser usados para desenvolver hábitos de planejamento, prioridade, espera e definição de objetivos — sem transformar o benefício em renda permanente.
4 min de leituraLer artigo →INVESTIMENTOS E CONSTRUÇÃO DE PATRIMÔNIO
Rentabilidade contratada e preço de venda antes do vencimento são coisas diferentes. A marcação a mercado pode gerar valorização temporária — a decisão correta depende do objetivo, prazo e da necessidade de resgate, não só do ganho do último mês.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Problemas financeiros de dezembro e janeiro costumam começar antes, quando gastos previsíveis não são mapeados e entradas extraordinárias são consumidas sem prioridade. Este passo a passo ajuda a mapear despesas de out–jan, priorizar destinos do 13º e criar uma rotina de provisões para evitar uso de crédito no início do ano.
Quem ganha com comissões, como autônomos, PJ ou empreendedores precisa ajustar a reserva de emergência à oscilação da renda. Use histórico de 12 meses, identifique o piso de receita, mapeie as despesas essenciais e defina uma faixa de segurança — maior quanto menos previsível for a renda e mais lento for o tempo de recomposição.
Mesmo com as parcelas em dia, uma dívida pode representar um custo elevado. Entenda como comparar taxas, CET, saldo devedor e propostas de renegociação antes de decidir.
4 min de leituraLer artigo →INVESTIMENTOS E CONSTRUÇÃO DE PATRIMÔNIO
A queda da Selic reduz a remuneração de aplicações pós-fixadas e estimula comparações. Mas uma mudança na taxa básica de juros não deve, por si só, motivar trocas de investimentos. Separe o patrimônio por função, compare alternativas dentro de cada função e só considere alongar prazos ou aceitar oscilação quando isso estiver alinhado a objetivos, prazo e tolerância a risco.
5 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Dinheiro extraordinário não deve ser tratado como renda recorrente. Use uma ordem clara: cortar custos financeiros críticos, garantir proteção imediata e só então destinar excedente a objetivos e investimentos. O artigo traz critérios, exemplos numéricos simples e um roteiro prático para decidir agora.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Ganhar mais não cria patrimônio automaticamente. Sem uma regra para o dinheiro adicional, despesas recorrentes podem crescer e consumir integralmente o aumento de renda. Este passo a passo mostra como calcular o aumento líquido, estabelecer regras claras de distribuição e agir para proteger e construir patrimônio sem tornar a vida mais rígida.
Uma pesquisa do Instituto Cidades Sustentáveis, realizada pela Ipsos-Ipec, ouviu 3.500 internautas com 16 anos ou mais em dez capitais brasileiras. Entre os entrevistados, 61% afirmaram ter realizado alguma atividade extra para complementar ou obter renda nos 12 meses anteriores. O resultado retrata essa amostra e não significa que todas essas atividades sejam trabalhos informais. O artigo apresenta caminhos para avaliar custos, tempo e retorno antes de transformar uma renda extra em estratégia financeira.
Pagar dívidas exige priorização. A dívida mais urgente nem sempre é a de menor saldo: juros, atraso, risco de corte de serviço, perda de garantia, impacto no orçamento e desconto de negociação podem alterar a ordem ótima.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Antes de formar uma reserva de vários meses, é possível criar uma micro-reserva — R$ 500 ou R$ 1.000 — que absorva imprevistos cotidianos e interrompa o ciclo de usar empréstimos pequenos repetidamente. Este guia mostra por que isso importa, como dimensionar a meta, quais critérios observar e passos práticos para começar hoje.
5 min de leituraLer artigo →COMPORTAMENTO E DECISÕES FINANCEIRAS
Pressão por contas pode prejudicar sono, concentração e capacidade de decidir — e decisões tomadas sob ansiedade frequentemente pioram as finanças. Este guia ensina um diagnóstico de 20 minutos para identificar prioridades, distinguir urgência de impulso emocional e escolher uma ação concreta hoje, sem recorrer automaticamente a crédito.
Uma oferta pré‑aprovada reduz o atrito para contratar, mas não prova que o crédito cabe no orçamento ou que é a alternativa mais barata. O desenho do aplicativo pode acelerar uma decisão que deveria ser comparada. Aprenda um protocolo rápido de 10 minutos para avaliar números essenciais antes de aceitar.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Reserva de emergência serve para eventos imprevistos; IPVA, IPTU, material escolar, seguros, manutenção programada e outras despesas esperadas precisam de provisões próprias. Quando tudo sai da mesma reserva, a proteção diminui e o orçamento perde previsibilidade.
Mesmo meios de pagamento muito confiáveis podem falhar. Aprenda a identificar pagamentos críticos, avaliar alternativas simples (segunda conta, cartão de contingência, dinheiro) e montar um plano B operacional que evita atrasos, duplicações e estresse financeiro.
4 min de leituraLer artigo →COMPORTAMENTO FINANCEIRO
Despesa recorrente é especialmente fácil de ignorar: a compra é decidida uma vez, mas o dinheiro sai todos os meses. Várias pequenas assinaturas podem retirar margem do orçamento sem que a pessoa perceba o custo anual agregado. Este artigo ensina uma auditoria prática de 90 dias, critérios objetivos para decidir manter, renegociar ou cancelar, e como redirecionar a margem liberada para prioridades financeiras.
4 min de leituraLer artigo →PLANEJAMENTO FINANCEIRO
Reserva de emergência não é um investimento para maximizar rendimento: é caixa de proteção. O valor certo depende de despesas essenciais, estabilidade da renda, dependentes, dívidas e tempo provável de recuperação. Este guia mostra como calcular uma meta personalizada, onde guardar a reserva e quando seguir para investimentos de longo prazo.
Nosso compromisso editorial: explicar conceitos, apresentar riscos e indicar fontes. O conteúdo é educativo, não substitui uma análise individual e não constitui recomendação de investimento.